
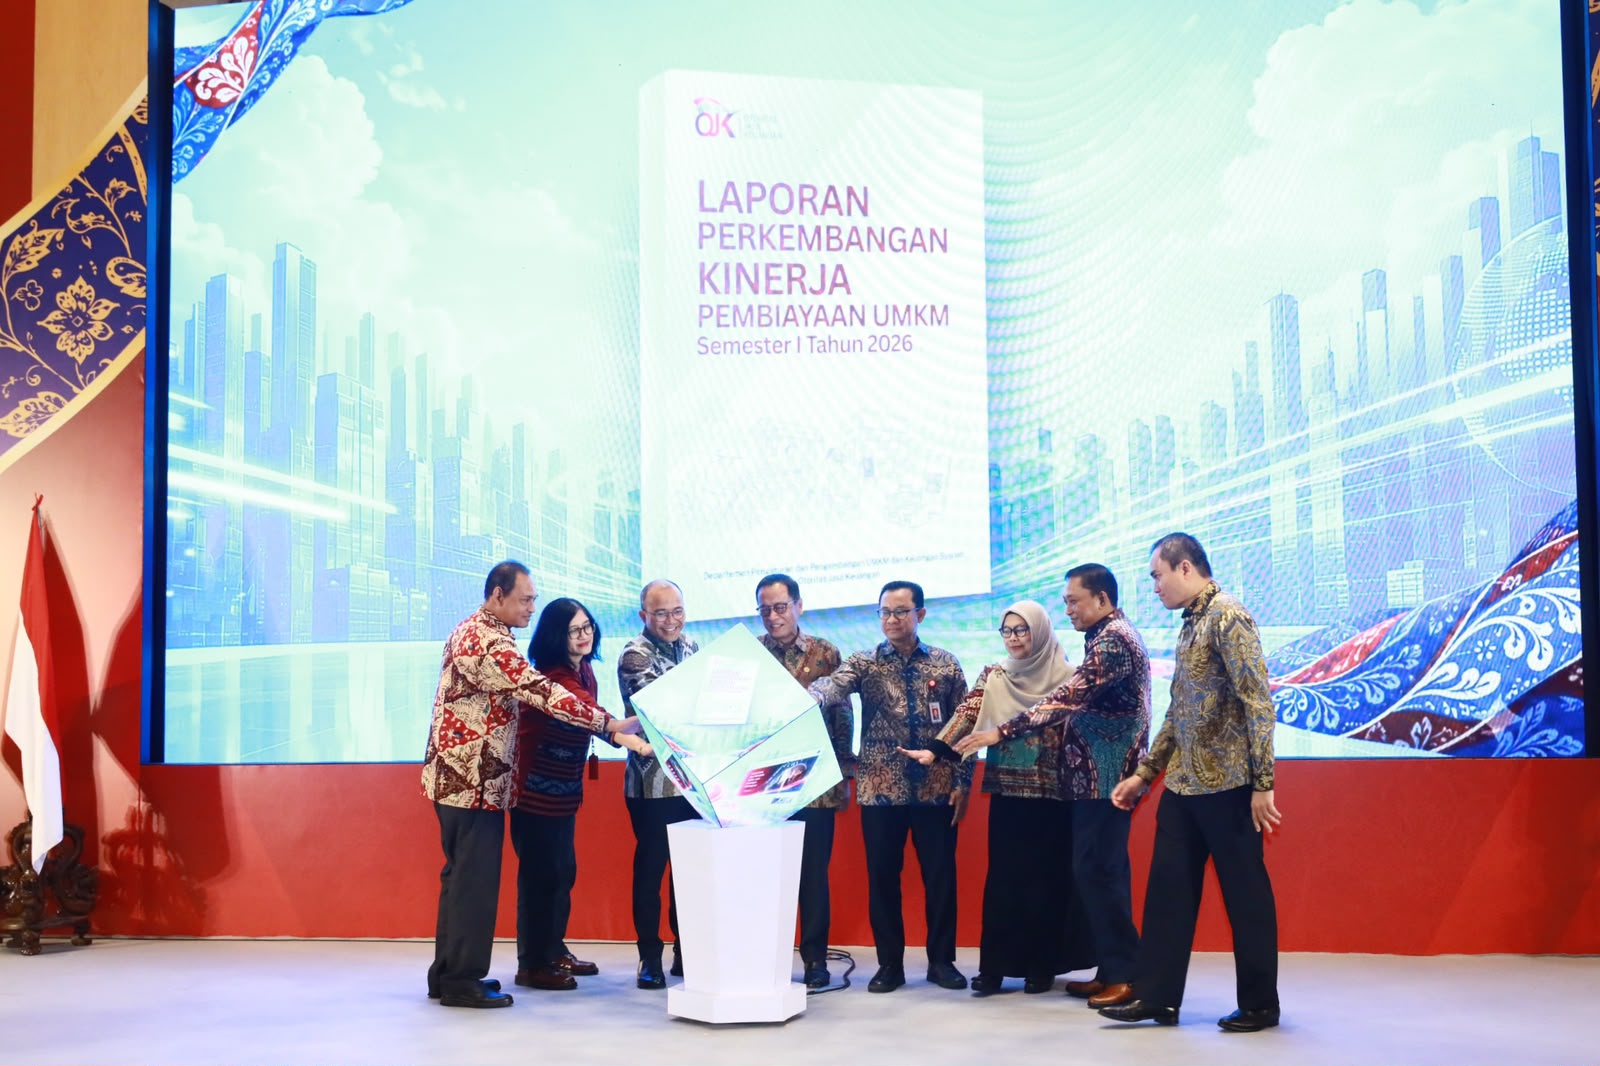
Otoritas Jasa Keuangan (OJK) baru merilis data pembiayaan UMKM yang menembus Rp1.949 triliun per Juli 2026, naik 3,09% dibanding periode yang sama tahun sebelumnya — tapi 82,62% dari dana itu masih mengalir lewat perbankan, sementara lembaga pembiayaan non-bank yang porsinya lebih kecil justru tumbuh jauh lebih kencang. Bagi pemilik warung dan konter yang sedang berburu modal usaha, angka ini punya satu pesan jelas: bank masih jadi pintu utama ke pembiayaan UMKM, dan bank punya syarat penilaian yang tidak otomatis dipenuhi warung yang masih mencatat jualan di buku tulis.
Apa yang Terjadi?
Foto: Dok. OJK
Pada 6 Oktober 2026, OJK resmi meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 lewat Siaran Pers OJK Nomor SP 187/OJK/DKPU/X/2026. Laporan ini mencatat total pembiayaan UMKM mencapai Rp1.949 triliun per Juli 2026, tumbuh 3,09% secara tahunan. Dari jumlah itu, 82,62% disalurkan lewat sektor perbankan sebagai sumber utama, sedangkan sektor PVML (perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga keuangan lain) hanya memegang porsi 17,3% — namun pertumbuhannya lebih tinggi, yaitu 9,92% secara tahunan.
Dian Ediana Rae, Kepala Eksekutif Pengawas Perbankan OJK, menegaskan bahwa memperbesar angka pembiayaan bukan tujuan akhir. "Kebijakan yang baik harus dibangun di atas data yang baik," katanya dalam siaran pers tersebut. Ia menambahkan bahwa UMKM yang lebih produktif dan tangguh butuh lebih dari sekadar dana segar — termasuk kualitas sumber daya manusia, tata kelola usaha, akses pasar, digitalisasi, dan regulasi yang mendukung. Deputi Bidang Kewirausahaan Kementerian UMKM, M. Riza Damanik, menyambut baik laporan ini dan berharap data yang lebih lengkap bisa memperkuat literasi serta kolaborasi antar pemangku kebijakan. OJK akan merilis laporan ini secara semesteran, dilengkapi infografis bulanan dan data rinci lewat Portal Data OJK.
Apa Artinya untuk Warung dan UMKM?
Pertumbuhan pembiayaan 3,09% itu tergolong lambat, dan dominasi bank di angka 82,62% sebenarnya bukan kabar baik buat warung kecil — karena bank biasanya paling ketat soal syarat administrasi dan riwayat usaha, dibanding lembaga pembiayaan non-bank yang justru tumbuh 9,92% karena proses pengajuannya lebih fleksibel. Artinya, kalau warung atau konter ingin ikut menikmati porsi besar pembiayaan yang masih dikuasai bank, bukan cuma soal "ada program KUR atau tidak" — tapi soal apakah usahanya kelihatan layak dibiayai di mata bank.
Di sinilah pernyataan Dian Ediana Rae soal digitalisasi dan tata kelola usaha jadi relevan buat warung sehari-hari. Bank dan lembaga pembiayaan menilai kelayakan pinjaman dari jejak transaksi dan laporan keuangan yang konsisten, bukan dari seberapa ramai warungnya kelihatan. Warung yang jualannya masih dicatat di buku tulis atau tidak dicatat sama sekali akan kesulitan menunjukkan omzet dan arus kas yang bisa diverifikasi — padahal itu yang pertama ditanya saat mengajukan modal usaha, baik ke bank maupun ke lembaga pembiayaan lain.
Bagaimana Analisis Keuangan Kasir MPStore Menjawab Ini?
Kabar baiknya, membangun jejak keuangan yang rapi tidak perlu dimulai dari nol atau menunggu punya akuntan sendiri. Lewat menu Catat Transaksi di aplikasi Kasir MPStore, setiap transaksi jual-beli di warung otomatis terekam, dari produk fisik sampai penjualan pulsa dan PPOB yang sudah disambungkan. Dari situ, menu Analisis Keuangan menyajikan Grafik Analisis berupa visualisasi tren pendapatan dan pengeluaran yang bisa diatur berdasarkan rentang tanggal, lengkap dengan Rincian Penjualan per periode — dan laporannya bisa langsung diunduh untuk keperluan dokumentasi atau pelaporan, termasuk saat harus dilampirkan ke pengajuan modal usaha.
Saat periode usaha berakhir, misalnya tiap bulan, pemilik warung juga bisa menjalankan Tutup Buku dari menu Keuangan di Kasir MPStore. Proses ini mereset akun Pendapatan dan Beban ke nol serta memindahkan selisih keuntungannya ke laporan laba rugi, sehingga pencatatan periode berikutnya dimulai bersih — dan warung punya rangkaian laporan bulanan yang rapi, bukan cuma catatan tercecer di buku tulis. Dengan riwayat transaksi dan laporan keuangan yang konsisten seperti ini, warung dan konter jadi punya "portofolio" yang bisa ditunjukkan saat bank atau lembaga pembiayaan menilai kelayakan pinjaman — persis yang disinggung OJK sebagai pekerjaan rumah UMKM di luar soal dana.
Rapikan Keuangan Warung, Siap Dilirik Bank
Catat transaksi otomatis dan pantau Analisis Keuangan warungmu lewat Kasir MPStore — modal untuk melangkah lebih yakin saat mengajukan pembiayaan.
Coba Kasir MPStorePertanyaan yang Sering Diajukan
Apakah warung kecil bisa mengajukan pembiayaan UMKM lewat bank?
Bisa. Berdasarkan laporan OJK, perbankan justru menjadi sumber utama pembiayaan UMKM dengan porsi 82,62% dari total Rp1.949 triliun per Juli 2026. Yang membedakan peluang disetujui atau tidak biasanya ada di kelengkapan dokumen usaha, termasuk riwayat transaksi dan laporan keuangan yang bisa diverifikasi.
Kenapa pertumbuhan pembiayaan UMKM dari bank lebih lambat dibanding lembaga pembiayaan non-bank?
OJK mencatat pembiayaan UMKM dari sektor PVML (perusahaan pembiayaan, modal ventura, dan lembaga keuangan mikro) tumbuh 9,92% secara tahunan, lebih cepat dibanding pertumbuhan total pembiayaan UMKM yang 3,09%. Artikel sumber tidak merinci alasan pasti perbedaan ini, namun OJK menekankan bahwa akses pembiayaan harus diiringi tata kelola usaha dan digitalisasi agar penyalurannya makin tepat sasaran.
Bagaimana cara warung menyiapkan laporan keuangan untuk pengajuan modal usaha?
Mulai dari mencatat setiap transaksi secara konsisten. Di Kasir MPStore, menu Catat Transaksi merekam penjualan harian, lalu menu Analisis Keuangan menampilkan Grafik Analisis tren pendapatan-pengeluaran serta Rincian Penjualan yang bisa diunduh sebagai laporan. Laporan inilah yang bisa dilampirkan sebagai bukti riwayat usaha saat mengajukan pembiayaan.
Apa fungsi Tutup Buku di Kasir MPStore bagi warung yang ingin naik kelas?
Tutup Buku dijalankan di akhir periode usaha, misalnya setiap bulan, untuk mereset akun Pendapatan dan Beban menjadi nol serta memindahkan selisih keuntungan ke laporan laba rugi. Dengan begitu, warung punya rangkaian laporan keuangan per periode yang rapi dan konsisten — salah satu hal yang dicek saat bank atau lembaga pembiayaan menilai kelayakan usaha.


